|
|
Adeguati assetti aziendali (Art. 2086 c.c.): come superare il controllo di conformità ed evitare responsabilità gestorie
 Nel contesto regolato dal Codice della Crisi dchr("\1")Impresa e dellchr("\1")Insolvenza (CCII), dotarsi di una struttura organizzativa astrattamente idonea non mette al riparo da contestazioni. Il vero banco di prova per organi amministrativi e collegi sindacali è lchr("\1")onere probatorio: poter esibire in qualsiasi momento la prova documentale che lchr("\1")assetto esiste, rispetta il principio di proporzionalità ed è costantemente operativo. Sulla tempestività e sulla tracciabilità di questo monitoraggio si misura oggi il perimetro della responsabilità civile degli amministratori (art. 2392 c.c.) e l'efficacia dell'azione di vigilanza dei sindaci.
Il perimetro normativo: Art. 2086 c.c. e Art. 3 del Codice della Crisi
L'obbligo introdotto dal secondo comma dell'art. 2086 c.c. si applica a tutte le imprese che operano in forma societaria o collettiva, a prescindere dal settore economico o dalle dimensioni di bilancio. La disposizione vincola l'imprenditore a istituire un assetto organizzativo, amministrativo e contabile adeguato a:
rilevare tempestivamente i segnali di squilibrio economico-patrimoniale o finanziario;
intercettare i presupposti di perdita della continuità aziendale;
attivare senza indugio gli strumenti previsti dall'ordinamento per il risanamento.
L'art. 3 del CCII definisce il parametro temporale minimo: l'assetto deve consentire di verificare costantemente la sostenibilità dei debiti e le prospettive di continuità aziendale per un orizzonte mobile di almeno 12 mesi.
La gestione d'impresa deve quindi abbandonare la sola logica contabile a consuntivo... [continua sul sito]
|
L'Exit Tax sulle Persone Fisiche nel DDL Bilancio 2027: analisi dello schema del nuovo art. 307-bis del TUIR
 Lchr("\1")articolo 17 del disegno di legge di Bilancio 2027 propone lchr("\1")introduzione dellchr("\1")imposizione in uscita (exit tax) per le persone fisiche e gli enti non commerciali, mediante lchr("\1")innesto dellchr("\1")articolo 307-bis allchr("\1")interno del nuovo Testo Unico delle Imposte sui Redditi (D.Lgs. n. 117/2026). La disciplina, attualmente al vaglio dell'iter parlamentare e priva di vigenza definitiva, mira a superare la tradizionale limitazione del prelievo in uscita al solo perimetro del reddito d'impresa (già disciplinato dall'ex art. 166 del TUIR). Qualora il testo superi l'esame legislativo senza modifiche sostanziali, l'efficacia delle disposizioni decorrerà dai trasferimenti di residenza perfezionati a partire dal 1° gennaio 2027.
Il quadro dei presupposti: soggettivo, temporale, territoriale e patrimoniale
La configurazione dell'obbligazione tributaria delineata dallo schema normativo richiede la convergenza contestuale di quattro requisiti tassativi.
1. Ambito Soggettivo
Persone fisiche, società semplici ed enti non commerciali
2. Requisito Temporale
Residenza fiscale in Italia per almeno 6 periodi su 10
3. Presupposto Territoriale
Perdita effettiva della potestà impositiva dello Stato italiano
4. Soglia... [continua sul sito]
|
'Non succede, ma se succede?': dagli attacchi ai frigoriferi d'Europa alla governance del rischio cyber
 È bastato alterare da remoto la temperatura di pochi gradi per proiettare la sicurezza industriale in un incubo finora relegato alla fantascienza: centinaia di tonnellate di prodotti deperibili ridotte a rifiuti. Gli attacchi coordinati che hanno travolto la catena del freddo europea, dalla Spagna agli hub logistici di Emilia e Toscana, sanciscono un cambio di paradigma: la minaccia informatica non mira più soltanto allchr("\1")esfiltrazione di dati o al blocco dei server a scopo di riscatto, ma al sabotaggio materiale della supply chain. Come evidenziato anche dal monito delle istituzioni europee, il tessuto economico si trova immerso in una permanente "zona grigia", in cui attori statuali, gruppi proxy o isolati operatori ostili possono compromettere la continuità operativa sfruttando anche configurazioni superficiali e apparati di teleassistenza esposti su rete pubblica.
Per il management e gli organi di controllo, il recente episodio smantella definitivamente l'alibi dell'«a noi non succede». La sicurezza informatica non può più essere un capitolo di spesa confinato ai reparti IT, ma va considerato un pilastro essenziale della governance societaria e della responsabilità dell'ente.
Questa volta è toccato alla catena del freddo ma nessun settore è al sicuro: gli attacchi informatici possono colpire qualsiasi processo fisico connesso alla rete. Dalla depurazione idrica agli allevamenti intensivi, dai data center fino alla logistica: basta manomettere una teleassistenza esposta per causare danni materiali devastanti.
Il bollettino d'urgenza emanato dall'Agenzia per la Cybersicurezza Nazionale (ACN) nei confronti degli operatori della filiera alimentare ha messo a nudo una fragilità strutturale... [continua sul sito]
|
Liquidazione controllata: lo stato passivo esecutivo come guida vincolante per la distribuzione
 Una volta insediatosi, il liquidatore nominato dal Tribunale procede allchr("\1")accertamento del passivo secondo il rito stabilito dallchr("\1")articolo 273 CCII: riceve le domande dei creditori, predispone il progetto di stato passivo, esamina le eventuali osservazioni ed emette lo stato passivo definitivo. Con il deposito nel fascicolo informatico, lo stato passivo diventa esecutivo Questo documento non è un mero prospetto contabile, ma costituisce il titolo giuridico vincolante ed inderogabile a cui il liquidatore deve attenersi per la successiva distribuzione delle somme ricavate dalla vendita dei beni (articolo 275, comma 5, CCII). Il riparto dell'attivo non può avvenire in modo arbitrario o generico, ma obbedisce alla rigorosa gerarchia dei diritti di prelazione e dei gradi stabiliti dalla legge.
La gerarchia e la tipologia dei crediti
Nel redigere il progetto di riparto (art. 275, commi 5 e 6, CCII), il liquidatore deve suddividere il ricavato della liquidazione applicando un preciso ordine di priorità, come stabilite in sede di formazione dello stato passivo:
Crediti prededucibili (art. 275-bis CCII): sono i crediti sorti in funzione o in occasione della procedura (es. il compenso del liquidatore, i compensi per gli ausiliari del giudice, le spese di giustizia, i costi sostenuti per la conservazione e l'amministrazione dei beni compresi nella liquidazione). I crediti prededucibili vanno soddisfatti con preferenza assoluta rispetto a tutti gli altri crediti;
Crediti con prelazione reale speciale (pegno, ipoteca e privilegi... [continua sul sito]
|
Quella lira non muore mai: le soglie fiscali che non si adeguano all’inflazione
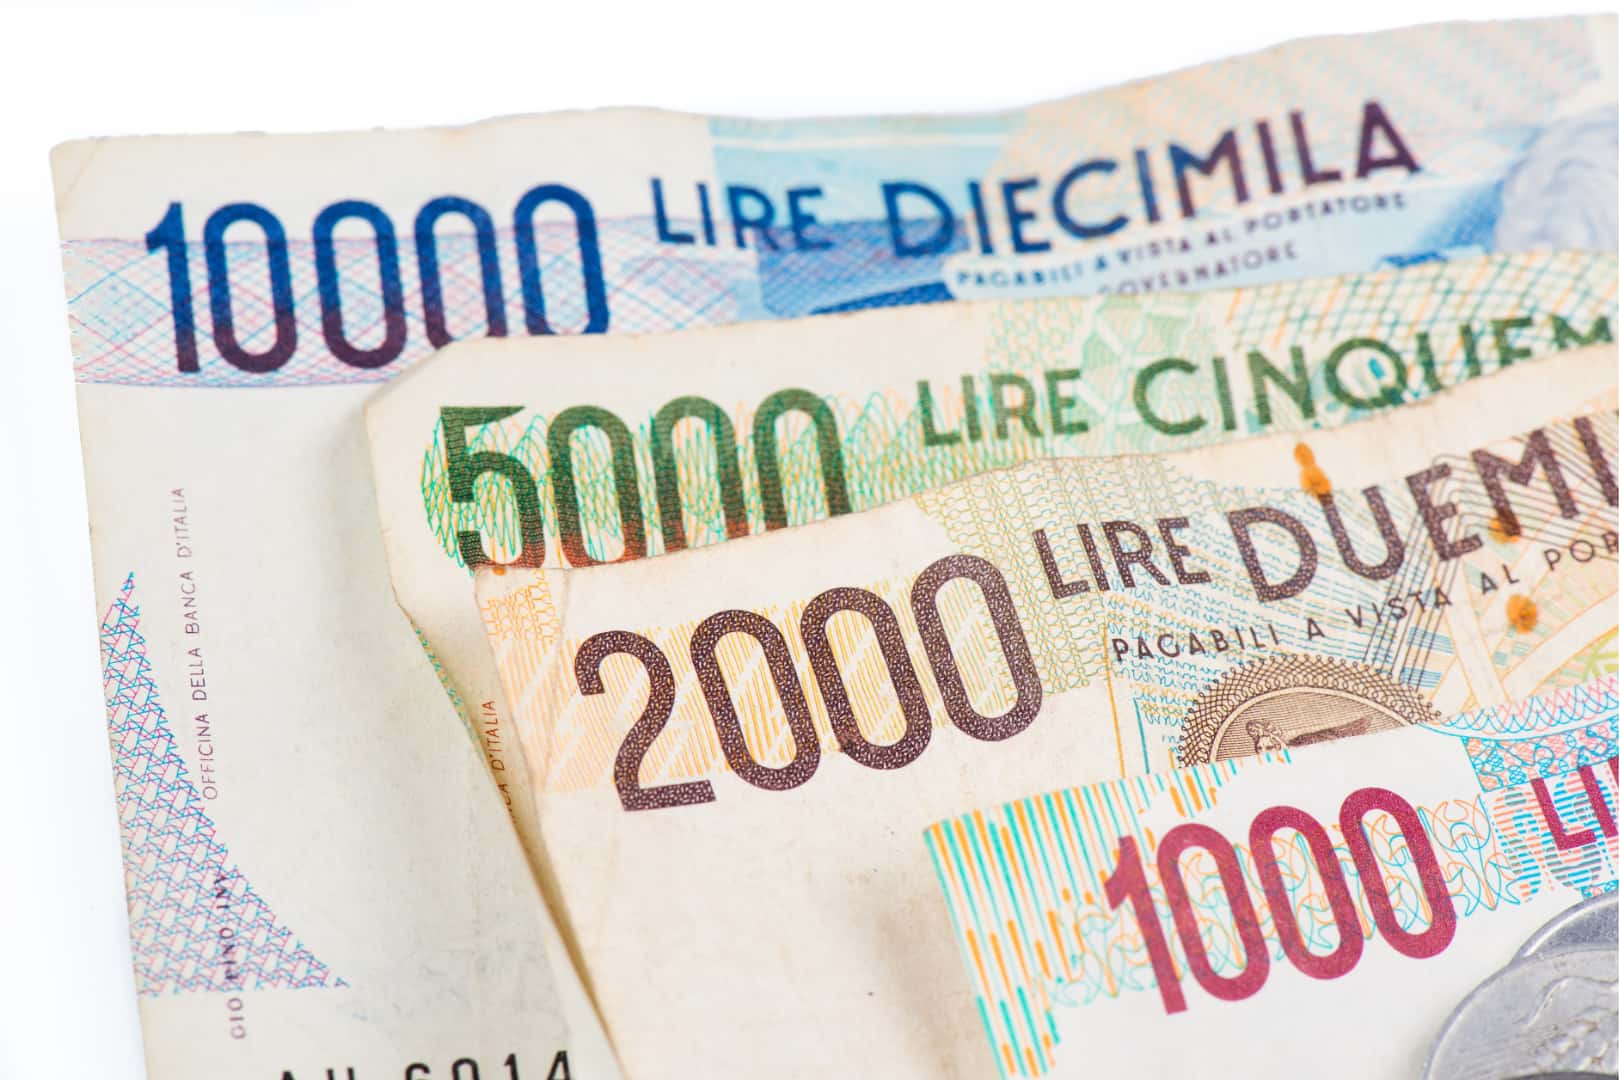 Con lchr("\1")approvazione del Decreto Legislativo 19 giugno 2026, n. 117, pubblicato nel Supplemento Ordinario n. 152 alla Gazzetta Ufficiale del 3 luglio 2026, lchr("\1")ordinamento tributario italiano ha varato il nuovo Testo Unico delle disposizioni legislative in materia di imposte sui redditi. Il provvedimento, entrato formalmente in vigore il 4 luglio 2026, ma con efficacia applicativa differita al 1° gennaio 2027 ai sensi dellchr("\1")articolo 376, riorganizza la disciplina di IRPEF e IRES in 377 articoli suddivisi in quattro parti organiche. L'intervento ha una natura prettamente compilativa e ricognitiva: non introduce una riforma sostanziale dei tributi diretti, né rimodula le basi imponibili o le grandezze monetarie agevolative. Di conseguenza, scorrendo il nuovo TUIR, professionisti e imprese ritrovano intatti gli importi con decimali anomali a cui ci si è abituati da decenni: 516,46 euro, 46,48 euro, 77,47 euro, 1.291,14 euro fino ai 18.075,99 euro per i veicoli aziendali. Si tratta di valori scaturiti dalla conversione al centesimo delle vecchie lire (un milione, novantamila, centocinquantamila, due milioni e mezzo e trentacinque milioni), mai indicizzati e ora recepiti nella nuova numerazione del codice tributario.
La natura del riordino: una ricognizione a invarianza di gettito
Un equivoco diffuso attribuisce al D.Lgs. 117/2026 una tardiva traduzione di norme ancora scritte in lire. In realtà, già il vecchio D.P.R. 917/1986 non conteneva più la parola «lire» da tempo: gli importi erano stati formalmente convertiti in euro già con il passaggio alla moneta unica, nel 2002.
Il Nuovo TUIR nasce in attuazione della legge delega di riforma fiscale (Legge n. 111/2023) con l'obiettivo di garantire... [continua sul sito]
|
Liquidazione controllata: inventario, programma di liquidazione e formazione dello stato passivo
 Il ruolo del liquidatore nella ricognizione dei beni, nella predisposizione del programma di liquidazione e nellchr("\1")accertamento dei crediti. Termini, modalità operative e regole per la formazione dello stato passivo nella procedura di liquidazione controllata. Introduzione all'accertamento dei debiti e delle risorse
Una volta dichiarata aperta la procedura di liquidazione controllata, è necessario stabilire con esattezza due elementi fondamentali: a quanto ammonta l'attivo (i beni da vendere) e a quanto ammonta il passivo (i debiti da pagare). Questo delicato lavoro di ricognizione contabile e patrimoniale è affidato interamente al liquidatore, sotto la vigilanza del giudice delegato. In questo articolo, ci concentreremo sui passaggi tecnici che portano alla formazione dello stato passivo, sui termini temporali dettati dalla legge, e sulla stesura del programma di liquidazione, che rappresenta la vera e propria "tabella di marcia" della procedura.
L'inventario e il programma di liquidazione: tempistiche e regole
Il primo compito gravoso del liquidatore consiste nel mappare il patrimonio. Entro novanta giorni dall'apertura della liquidazione controllata, il liquidatore ha l'obbligo di completare l'inventario di tutti i beni del debitore. Contemporaneamente, sempre entro questi novanta giorni, deve redigere e depositare un vero e proprio programma di liquidazione, che stabilisca in modo chiaro i tempi e le modalità con... [continua sul sito]
|
TrovaTU: la nuova Web App del MEF per navigare nei Testi Unici fiscali del 2027
 Lchr("\1")entrata in vigore della recente riforma fiscale rappresenta uno snodo cruciale per il sistema tributario italiano. Per agevolare la transizione verso il nuovo assetto normativo, il Ministero dellchr("\1")Economia e delle Finanze (MEF) ha lanciato TrovaTU, unchr("\1")innovativa applicazione web progettata per guidare professionisti, imprese e cittadini allchr("\1")interno degli otto nuovi Testi Unici fiscali, le cui disposizioni diverranno pienamente efficaci a partire dal 1° gennaio 2027. Cos'è TrovaTU e qual è il suo obiettivo
Sviluppato dal Dipartimento delle Finanze in sinergia con Sogei (partner tecnologico del MEF), la Presidenza del Consiglio dei Ministri (Dagl) e l'Istituto Poligrafico e Zecca dello Stato (Ipzs) nell'ambito del più ampio progetto Normattiva, il software TrovaTU non si configura come una semplice banca dati fine a sé stessa, bensì come una vera e propria bussola digitale.
Il suo scopo principale è semplificare il passaggio fisiologico dalle norme attualmente in vigore alla nuova disciplina riordinata. Grazie a questo strumento digitale, gli addetti ai lavori possono individuare con estrema precisione l'esatta collocazione di una specifica disposizione tributaria all'interno dei nuovi compendi normativi.
Le funzionalità chiave: ricerca, evoluzione e confronto normativo
Il passaggio al nuovo ecosistema fiscale comporta la riorganizzazione sistematica di oltre 4.700 disposizioni tributarie, precedentemente frammentate in più di 440 provvedimenti legislativi.
TrovaTU interviene proprio per mitigare il rischio di disorientamento interpretativo, offrendo un motore di ricerca avanzato che permette all'utente di:[continua sul sito]
|
Concordato Preventivo Biennale 2026-2027 e crediti IVA infrannuali: regole operative sul visto di conformità
 Lchr("\1")adesione al Concordato Preventivo Biennale (CPB) per il biennio 2026-2027 attribuisce ai contribuenti il pacchetto di premialità ISA previsto dallchr("\1")art. 9-bis del D.L. 50/2017, tra cui spicca lchr("\1")innalzamento delle soglie di esonero dallchr("\1")apposizione del visto di conformità per le compensazioni orizzontali dei crediti IVA. Tuttavia, la gestione dei crediti IVA infrannuali (modello IVA TR) maturati nel corso del 2026 richiede particolare cautela: la sovrapposizione tra la tempistica dell'opzione in dichiarazione dei redditi e il meccanismo di decorrenza temporale fissato dall'Amministrazione finanziaria esclude automatismi retroattivi o estensioni indebite.
Piena legittimità per i primi trimestri già compensati con visto
I crediti IVA infrannuali relativi al primo e al secondo trimestre 2026 compensati orizzontalmente mediante modello IVA TR con apposizione del visto di conformità sono pienamente validi e conformi alle norme tributarie vigenti al momento dell'invio.
L'apposizione dell'asseverazione da parte del professionista abilitato ha assolto il vincolo generale prescritto dall'art. 10 del D.L. 78/2009 per compensazioni superiori a 5.000 euro. La successiva formalizzazione dell'adesione al Concordato Preventivo Biennale con il Modello REDDITI non produce alcun effetto caducatorio o sostitutivo:
gli adempimenti pregressi restano consolidati.
le spese professionali sostenute per l'asseverazione dei primi trimestri non sono ripetibili né rettificabili;
nessuna... [continua sul sito]
|
Liquidazione controllata la sentenza di apertura e i suoi effetti sul debitore e sui contratti
 Introduzione al provvedimento del Tribunale (art. 270 CCII). Il momento culminante della fase iniziale della liquidazione controllata è rappresentato dalla decisione del tribunale. Dopo aver vagliato i documenti presentati dal debitore e la fondamentale relazione dellchr("\1")OCC, il giudice deve emettere un provvedimento che cambierà radicalmente la gestione del patrimonio del soggetto sovraindebitato. In questo articolo analizzeremo in dettaglio il contenuto della sentenza di apertura della liquidazione controllata, le nomine effettuate dal tribunale, gli ordini imperativi imposti al debitore e le complesse ripercussioni sui contratti che sono ancora in corso di esecuzione al momento dell'apertura della procedura.
La dichiarazione di apertura e le nomine istituzionali
Il tribunale, prima di dichiarare aperta la liquidazione controllata, deve compiere una verifica fondamentale: accertare l’assenza di domande di accesso alle procedure di cui al titolo IV del Codice della crisi.
Facciamo riferimento a tutte quegli strumenti di regolazione della crisi e dell'insolvenza, in buona parte nuovi, che sono stati introdotti dal nuovo C.C.I.I. (si veda: Gli strumenti di regolazione della crisi e dell’insolvenza di cui al Titolo IV del CCII)
Se non vi sono domande pendenti per accedere ad altre procedure e dopo aver verificato scrupolosamente l'esistenza dei presupposti di legge, il tribunale dichiara l'apertura della liquidazione controllata mediante una sentenza (art. 270 CCII). Questa sentenza è un atto di fondamentale importanza perché, qualora vi siano soci... [continua sul sito]
|
Intuito e regole: perché l'imprenditore ha bisogno di entrambi
 Il fiuto imprenditoriale resta il motore dellchr("\1")azienda, ma senza adeguati assetti organizzativi rischia di compromettere la crescita. Come trasformare il dovere previsto dallchr("\1")art. 2086 c.c. in un vantaggio competitivo e proteggere il business. Nella narrazione tradizionale dell'economia italiana, l'imprenditore è il fondatore carismatico: guidato da un fiuto raro, capace di anticipare i mercati, di assumersi rischi audaci e di governare l'azienda "a vista", con un forte accentramento decisionale. Quel modello ha prodotto storie di successo, ma nei mercati di oggi, segnati da volatilità, complessità e rapidità di cambiamento, l'intuito da solo non basta più.
Non è stato superato: ha trovato un alleato nelle regole e nei modelli strutturati. L'adeguatezza degli assetti organizzativi non è un freno burocratico alla creatività, ma l'infrastruttura che permette all'intuizione di diventare sviluppo sostenibile.
1. Il quadro normativo: l'art. 2086 c.c. e il Codice della Crisi
Il superamento della gestione puramente intuitiva ha trovato riconoscimento formale nel diritto societario. Il secondo comma dell'art. 2086 c.c., aggiunto dall'art. 375 del D.Lgs. 14/2019 (Codice della crisi d'impresa e dell'insolvenza, CCII), stabilisce che:
Art. 2086, comma 2, c.c.: "L'imprenditore, che operi in forma societaria o collettiva, ha il dovere di istituire un assetto organizzativo, amministrativo... [continua sul sito]
|
Liquidazione controllata il ruolo cruciale dell'OCC e la fase iniziale della domanda
 Lchr("\1")accesso alla liquidazione controllata non è un salto nel buio, ma un percorso rigidamente strutturato che richiede trasparenza, completezza documentale e, soprattutto, lchr("\1")ausilio di figure professionali imparziali. Lchr("\1")intento del legislatore, nel redigere il Codice della crisi dchr("\1")impresa e dellchr("\1")insolvenza, è stato quello di creare un filtro di affidabilità per evitare che il tribunale venga sommerso da domande incomplete o pretestuose. In questo articolo, esamineremo nel dettaglio come si presenta materialmente la domanda, quale ruolo insostituibile svolge l'Organismo di Composizione della Crisi (OCC) e quali sono i primissimi adempimenti che seguono l'incarico, fondamentali per tutelare sia il debitore che l'Erario pubblico.
La presentazione del ricorso e l'assistenza obbligatoria (art. 269 CCII)
Quando un debitore matura la decisione di affrontare la propria situazione di sovraindebitamento attraverso la liquidazione controllata, il primo passo formale è la stesura di un ricorso.
La normativa prevede esplicitamente che questo ricorso possa essere presentato personalmente dal debitore, ma con un vincolo imprescindibile: deve avvenire con l'assistenza dell'Organismo di Composizione della Crisi, comunemente noto come OCC.
L'Organismo di Composizione della Crisi (OCC) è un ente terzo, imparziale e indipendente, istituito dal legislatore con il preciso scopo di fornire un supporto tecnico e qualificato ai soggetti sovraindebitati. Non si tratta di una semplice associazione o di un comune studio di consulenza privata: per poter operare ed essere riconosciuto dai tribunali, un OCC deve essere... [continua sul sito]
|
Concordato Preventivo Biennale: come tutelare lo Studio e gestire il rischio professionale
 Con il CPB la consulenza si sposta dai dati consuntivi alle stime future. Informativa, check-list e manleva sono gli strumenti per documentare il processo decisionale e delimitare le responsabilità. Il Concordato Preventivo Biennale (CPB) è diventato uno degli strumenti di pianificazione fiscale più rilevanti per le PMI e, al tempo stesso, uno dei banchi di prova più delicati per i Dottori Commercialisti. Per il contribuente l'istituto offre vantaggi premiali e la certezza della base imponibile; per lo Studio comporta responsabilità nuove e un iter valutativo particolarmente rigoroso.
Dai dati certi alle stime previsionali
Il profilo di rischio del CPB dipende dalla sua stessa natura. La consulenza tributaria tradizionale poggia su dati contabili consolidati. La scelta di aderire al Concordato, invece, si fonda su proiezioni reddituali future, grandezze che il professionista non controlla e che dipendono dalle decisioni e dalle aspettative del contribuente.
Questa asimmetria espone lo Studio a due scenari opposti:
adesione sulla base di stime troppo ottimistiche. Il cliente può trovarsi a versare imposte su un reddito "figurativo" mai realmente conseguito;
mancata adesione seguita da redditi effettivi superiori a quelli concordabili. L'imprenditore subisce un carico fiscale maggiore e un più alto rischio di essere selezionato per i controlli... [continua sul sito]
|
Concordato Preventivo Biennale (CPB): le nuove regole e i vantaggi per il biennio 2026-2027 nell'ultima Circolare dell'Agenzia Entrate
 L’Agenzia Entrate ridisegna i confini del concordato preventivo biennale, consolidando due anni di prassi in un unico documento/guida. Con la pubblicazione della circolare n. 8/2026 del 6 ottobre 2026, lchr("\1")Amministrazione finanziaria offre a imprese e professionisti un quadro organico e unitario sul CPB, confermando il passaggio da una logica fiscale puramente repressiva a un modello di cooperazione e prevedibilità del prelievo. Ma cosa cambia, nel concreto, per le partite IVA e le aziende che decideranno di aderire per il biennio 2026-2027?
Il "patto fiscale": come funziona il Concordato Preventivo Biennale
Il concordato preventivo biennale si configura come un "patto di stabilità" tra Fisco e contribuente. Sulla base delle banche dati pubbliche, degli indici ISA e delle proiezioni macroeconomiche, l'Agenzia formula una proposta di reddito e di valore della produzione netta per il biennio successivo.
Accettando il CPB, il contribuente si impegna a dichiarare quegli importi, mettendosi al riparo da brutte sorprese. Il vero scudo fiscale entra in gioco in caso di extra-profitti: se il reddito reale generato nel biennio risulta superiore a quello preventivato, l'eccedenza non concorre alla formazione del reddito.
Decreto Omnibus e le novità 2026-2027 sul CPB
A rendere lo strumento ancora più appetibile per il nuovo biennio sono le modifiche introdotte dal recente Decreto Omnibus (Dlgs n. 148/2026) e dal Dl n. 38/2026.
La circolare sistematizza questi interventi introducendo novità fondamentali:
limiti di salvaguardia legati agli ISA: il Fisco non potrà... [continua sul sito]
|
Concordato Preventivo Biennale 2026-2027: regole di adesione, calcolo delle imposte e novità del Modello REDDITI 2026
 I contribuenti interessati al Concordato Preventivo Biennale (CPB) per la stagione 2026-2027 dispongono di una finestra temporale circoscritta per valutare la convenienza della proposta dellchr("\1")Agenzia Entrate. Per effetto dell'articolo 7-bis, comma 3, del DL 38/2026, la scadenza per l'esercizio dell'opzione è stata infatti armonizzata con il termine di presentazione del modello REDDITI 2026 e quindi al 31 ottobre 2026 per i redditi 2025.
All'interno della dichiarazione annuale, la disciplina del CPB trova una duplice collocazione operativa:
Modello CPB: strumento destinato alla formalizzazione della scelta per il biennio 2026-2027, trasmissibile sia contestualmente al modello REDDITI sia in via autonoma unitamente al solo frontespizio;
Quadro CP: prospetto riservato alla liquidazione delle imposte dovute da chi ha applicato il concordato nel periodo d'imposta 2025.
La combinazione dei moduli da trasmettere varia a seconda dello storico fiscale del contribuente:
Tipologia di contribuente
Quadro CP (Anno 2025)
Modello CPB (Biennio 2026-2027)
Soggetti in rinnovo (già in CPB 2024-2025)
Sì
Sì
Soggetti in corso di CPB (opzione CPB 2025-2026)
[continua sul sito]
|
Introduzione alla Liquidazione Controllata e tutela del patrimonio del debitore
 Nel vasto e complesso panorama del diritto concorsuale italiano, il Codice della crisi dchr("\1")impresa e dellchr("\1")insolvenza ha introdotto strumenti fondamentali per gestire le situazioni di grave difficoltà economica. Tra questi, spicca la liquidazione controllata del sovraindebitato, una procedura pensata appositamente per quei soggetti che non rientrano nei parametri della più nota liquidazione giudiziale (il vecchio fallimento). Nello specifico, l'articolo 2, comma 1, lettera c) del Codice della crisi d'impresa e dell'insolvenza riserva l'accesso alle procedure da sovraindebitamento a consumatori, professionisti, imprenditori agricoli, start-up innovative e alle cosiddette "imprese minori".
Affinché un'impresa commerciale sia considerata "minore" e, pertanto, esclusa dalla liquidazione giudiziale, deve dimostrare di possedere congiuntamente, nei tre esercizi antecedenti, i seguenti parametri dimensionali:
un attivo patrimoniale di ammontare complessivo annuo non superiore a 300.000 euro;
ricavi per un ammontare complessivo annuo non superiore a 200.000 euro;
un ammontare di debiti (anche non scaduti) non superiore a 500.000 euro.
E’ pertanto sufficiente che un’impresa superi, nei tre esercizi antecedenti, anche solo uno di questo parametri perché non sia considerata “minore”, ma soggetta alle normali regole previste per le imprese commerciali (ed eventualmente subire la dichiarazione di liquidazione giudiziale).
L'obiettivo principale della Liquidazione Controllata è quello di permettere al debitore di far fronte alle proprie obbligazioni attraverso... [continua sul sito]
|
Ottimizza le Carte di Lavoro per la Revisione Legale con AUDIT-TOOLS 2027
 Scopri la nuova versione del tool in Excel ideato dal Dott. Antonio Cavaliere, pensato per semplificare il lavoro di Revisori Indipendenti e Collegi Sindacali. Un alleato strategico per impostare e documentare la certificazione dei bilanci 2027. La revisione legale all'interno delle Piccole e Medie Imprese (PMI) è un processo fondamentale per garantire trasparenza, conformità e affidabilità dei dati di bilancio. Tuttavia, con normative sempre più stringenti e la necessità di applicare rigorosamente l'approccio basato sul rischio (risk approach), i professionisti si trovano spesso a dover gestire una mole documentale complessa.
Per ottimizzare tempi e responsabilità, la scelta di un valido software revisione PMI fa un'enorme differenza. Un applicativo intelligente permette infatti di strutturare con precisione le carte di lavoro per la revisione legale in modo rapido, tracciabile e inattaccabile.
L'importanza del Risk Approach e delle Carte di Lavoro
Per operare efficacemente, il revisore deve identificare e valutare il rischio di errori significativi, focalizzandosi sulle aree aziendali più critiche. Redigere, referenziare e archiviare correttamente le carte di lavoro per la revisione legale non è solo un obbligo normativo a garanzia della qualità dell'incarico, ma rappresenta la vera e propria “cassaforte” probatoria del professionista in caso di controlli di qualità, ispezioni MEF o contenziosi... [continua sul sito]
|
Crediti d'imposta per sostenibilità, AFA e risoluzione controversie civili 2026
 Le agevolazioni fiscali relative a depuratori dchr("\1")acqua, AFA e crediti per mediazione e arbitrato nel Modello 730/2026. L'ampia categoria delle misure agevolative comprese nel rigo G15 del Modello 730/2026 include crediti finalizzati alla tutela ambientale, alla salute e alla deflazione del contenzioso giudiziario. Le notizie qui riportate in sintesi sono dettagliate nella guida dell'Agenzia delle Entrate "Tutte le agevolazioni della Dichiarazione 2026".
Depuratori acqua e riduzione consumo plastica (Rigo G15, cod. 10)
Per le spese sostenute dalle persone fisiche fino al 31 dicembre 2023 volte all'acquisto e installazione di sistemi di filtraggio e mineralizzazione dell'acqua potabile, il credito è stato riconosciuto al 50% della spesa (max 1.000 euro per immobile). Per l'anno 2023, la percentuale effettivamente fruibile è pari al 6,45% della spesa comunicata. Nel modello si riporta il residuo o l'utilizzo compensativo.
Attività Fisica Adattata - AFA (Rigo G15, cod. 12)
Trattasi del credito d'imposta riconosciuto per le spese documentate relative all'esecuzione di programmi di esercizi fisici prescritti per patologie croniche o disabilità. Nel 730/2026 si riporta l'importo del credito residuo maturato per le spese 2022 (fruibile nella percentuale stabilita del 97,5838%).[continua sul sito]
|
Art Bonus, School Bonus e ITS Academy: guida ai crediti per Cultura e Scuola 2026
 Tutti i dettagli sulle agevolazioni per erogazioni liberali a cultura, scuola e ITS Academy nella dichiarazione 2026. Le erogazioni liberali destinate a beni culturali, istruzione scolastica e alta formazione tecnologica permettono l'accesso a significativi crediti d'imposta. Le notizie qui riportate in sintesi sono dettagliate nella guida dell'Agenzia delle Entrate "Tutte le agevolazioni della Dichiarazione 2026".
Art Bonus (Rigo G9 - Sez. VII)
L'Art Bonus riconosce un credito d'imposta pari al 65% delle erogazioni liberali in denaro effettuate a sostegno del patrimonio culturale pubblico, delle fondazioni lirico-sinfoniche, dei teatri e degli enti dello spettacolo dal vivo finanziati dal FNSV.
Limiti: per le persone fisiche non titolari di reddito d'impresa, il credito è riconosciuto entro il limite del 15% del reddito imponibile;
Fruizione: il beneficio è ripartito in 3 quote annuali di pari importo. La prima quota è fruibile nella dichiarazione relativa all'anno di sostenimento dell'erogazione;
Tracciabilità: è tassativamente escluso l'uso del contante; i versamenti devono avvenire tramite bonifico, carte di credito/debito o assegni.
Sostenere questi interventi valorizza il patrimonio nazionale e garantisce sostanziali agevolazioni sul reddito... [continua sul sito]
|
Gli strumenti di regolazione della crisi e dell'insolvenza di cui al Titolo IV del CCII
 Dal piano attestato di risanamento al concordato preventivo: panoramica degli strumenti previsti dal Codice della crisi per affrontare il sovraindebitamento, la crisi e l’insolvenza. Introduzione al Titolo IV del Codice della Crisi
Il Titolo IV del Codice della crisi d'impresa e dell'insolvenza (CCII), intitolato "Strumenti di regolazione della crisi e dell'insolvenza", costituisce il vero e proprio cuore pulsante della riforma del diritto concorsuale.
A differenza dell'impostazione del vecchio sistema fallimentare, orientata prevalentemente alla punizione del debitore e alla liquidazione atomistica dei suoi beni, l'architettura del Titolo IV nasce con una filosofia ribaltata: favorire l'emersione tempestiva della crisi e privilegiare la continuazione dell'attività e il risanamento dei debiti attraverso soluzioni concordate. In questo quadro, il legislatore ha allestito un'ampia gamma di strumenti differenziati per dimensione, natura giuridica e gravità dello stato di crisi del debitore. L'obiettivo fondamentale è consentire una negoziazione protetta con i creditori prima che lo stato di insolvenza diventi irreversibile, evitando così il ricorso a procedure liquidatorie drastiche quali la liquidazione giudiziale o la liquidazione controllata.
Gli strumenti convenzionali e stragiudiziali (Capo I)
La prima fascia di strumenti disciplinata... [continua sul sito]
|
Guida 2026 agli onorari Commercialisti: il Prontuario ANC e il nuovo software
 Le linee guida 2026 dellchr("\1")ANC sugli onorari Commercialisti. Analisi accurata del prontuario e lchr("\1")utilità del software AteneoWeb per calcolare i compensi. In seguito all'abrogazione delle tariffe professionali, la pattuizione dei compensi tra Commercialista e cliente richiede parametri chiari, trasparenti e costantemente aggiornati. Per l'anno 2026, l'Associazione Nazionale Commercialisti (ANC) ha rilasciato il nuovo prontuario, un documento fondamentale che funge da linea guida oggettiva per la categoria. La corretta determinazione degli onorari Commercialisti, unita alla redazione di un preventivo scritto, rappresenta oggi uno snodo cruciale sia per la tutela del professionista sia per la trasparenza verso il committente.
L'importanza del documento di riferimento emanato dall'ANC
Il prontuario ANC per il 2026 non costituisce una tariffa vincolante, bensì un suggerimento dei compensi professionali che possono essere previsti e pattuiti. La normativa vigente, infatti, stabilisce che la natura delle prestazioni può ritenersi non contestabile esclusivamente se gli onorari vengono concordati con il cliente in forma scritta e sottoscritti dalle parti al momento del conferimento dell'incarico.
Avere a disposizione un documento di riferimento emanato da un'associazione di categoria autorevole come l'ANC è essenziale per... [continua sul sito]
|
| |

 Numero di telefono: 0323.641144
 Fax: 0323.643529
 Email:
 indietro